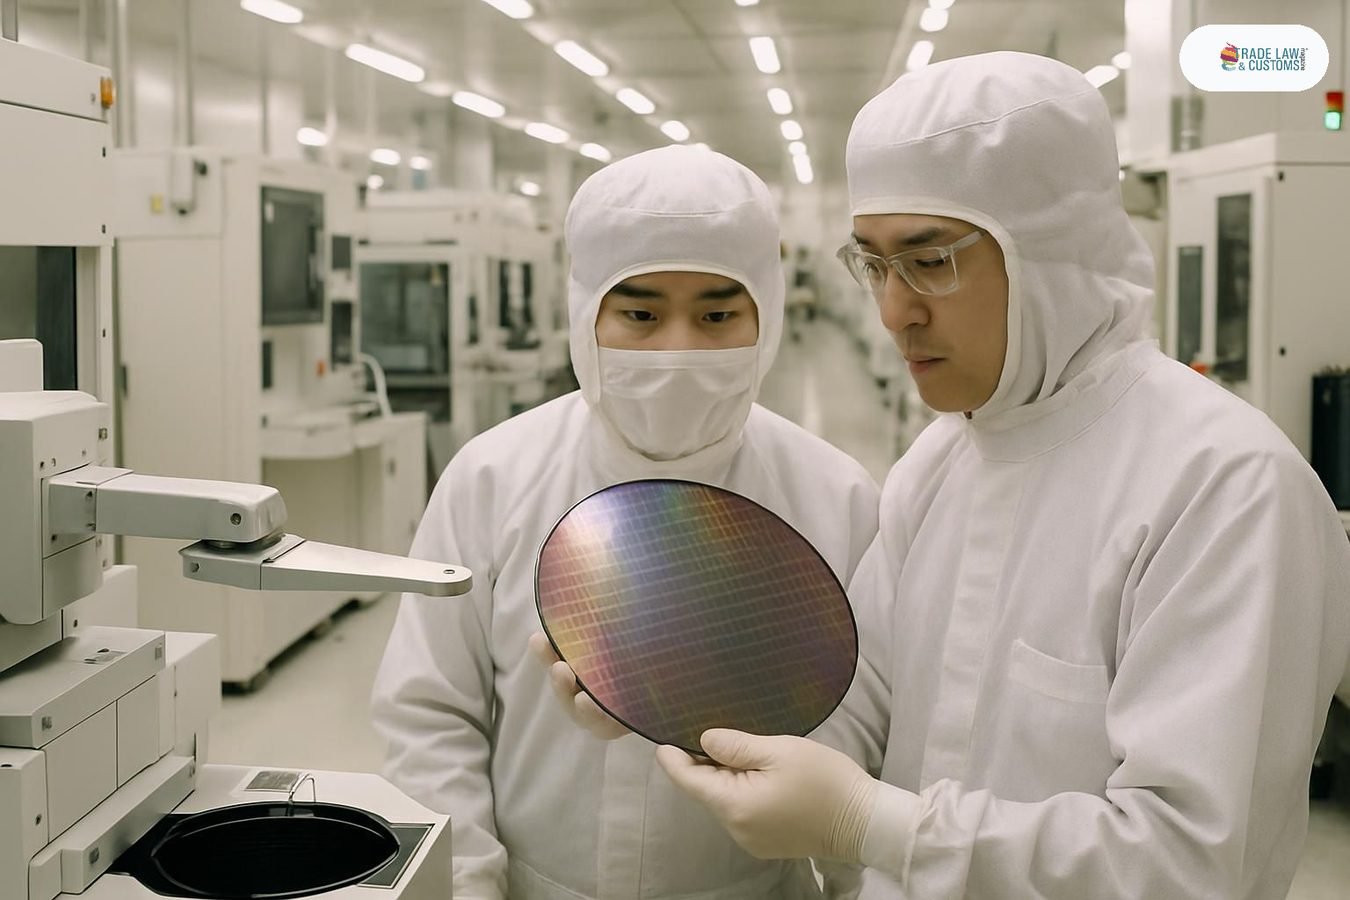
El crecimiento proyectado está impulsado por la inversión en infraestructura de inteligencia artificial, centros de datos, memoria de alto ancho de banda (HBM), computación en la nube, sistemas automotrices y electrónica avanzada de consumo. La inversión en centros de datos de IA se mantiene como el principal motor de demanda a lo largo del período de proyección, con la adopción de plataformas de computación acelerada generando demanda de chips de lógica avanzada, HBM y componentes de red. El reporte perfiles 25 empresas, entre ellas Nvidia, Samsung Electronics, SK Hynix, TSMC, Intel, Broadcom, Micron Technology y Qualcomm, y cubre 13 países en cinco regiones.
La política industrial y comercial figura entre los factores de riesgo del informe: controles de exportación, programas de manufactura doméstica, restricciones de cadena de suministro y tensiones geopolíticas influirán en decisiones de inversión y estrategias de producción durante el período. La disponibilidad de energía y el talento especializado se señalan como restricciones físicas de producción. Para México, el contexto abre una ventana en el marco del Plan México, que contempla entrada en semiconductores y electrónica, conforme al Secretario Ebrard en su comparecencia del 16 de octubre.