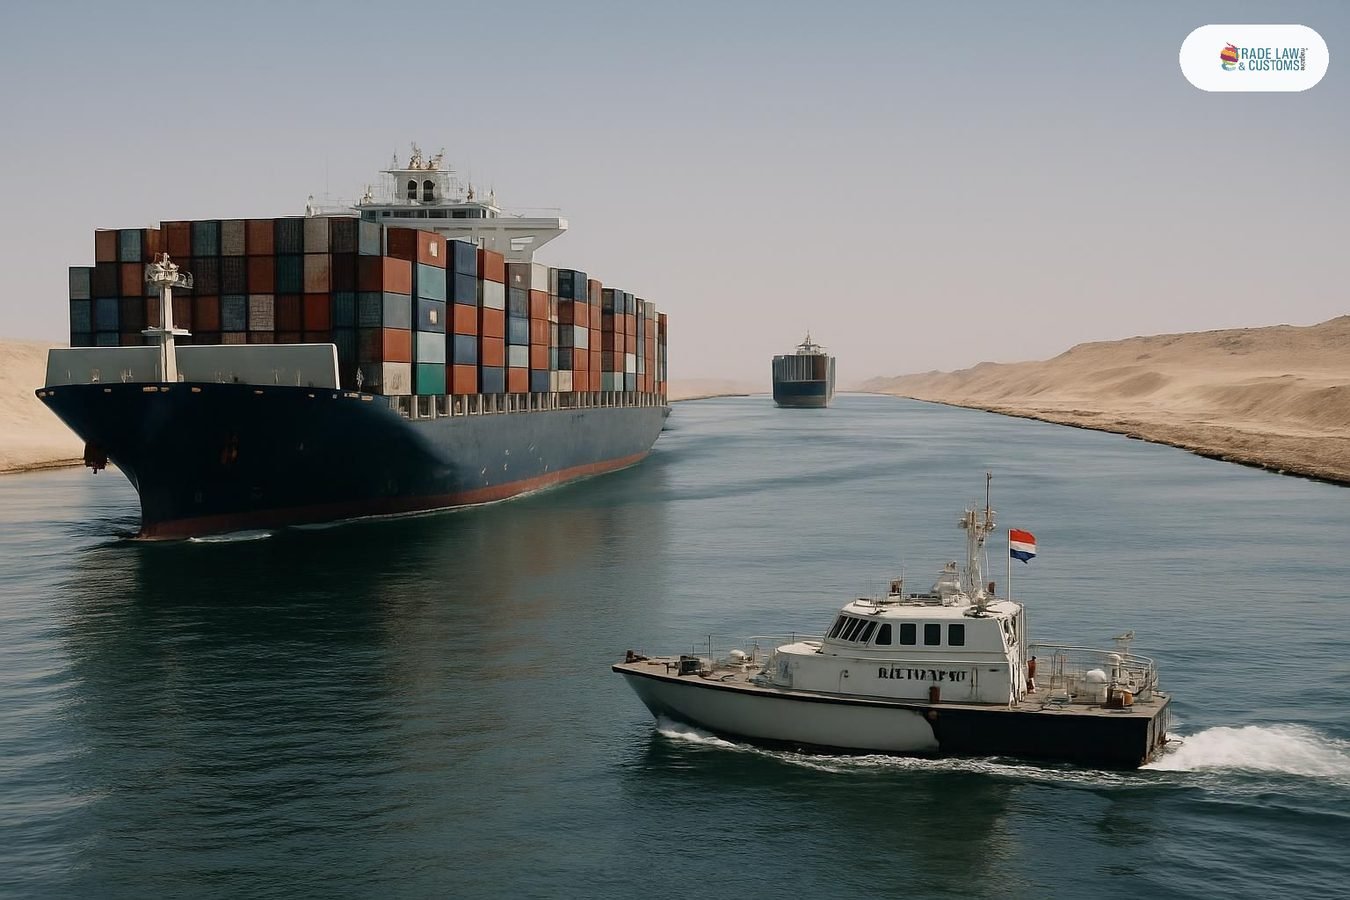
Alphaliner identificó tránsitos por el Mar Rojo en 24 de los 46 servicios directos que conectan puertos asiáticos con Europa durante el período analizado. La distribución de capacidad varía por destino: en rutas entre el Lejano Oriente y puertos mediterráneos, los servicios que incluyen el Mar Rojo representan 70% de la capacidad desplegada; en rutas hacia el norte de Europa, ese porcentaje se sitúa en 58%. CMA CGM mantuvo tránsitos durante toda la crisis; COSCO Shipping, OOCL, Maersk y MSC también han reanudado operaciones por la vía. La Premier Alliance —conformada por ONE, HMM y Yang Ming— preparaba el regreso de dos servicios Asia-Norte de Europa a Suez en octubre.
Evergreen y ZIM permanecen como los únicos dos de las diez mayores navieras que no han reanudado tránsitos por el Mar Rojo. ZIM mantiene su ausencia en el contexto de las amenazas del movimiento Houthi de Yemen contra buques vinculados a Israel. La ruta Suez ahorra aproximadamente dos semanas de navegación frente al Cabo de Buena Esperanza y reduce el consumo de combustible. Alphaliner señaló que los riesgos de seguridad persisten. La mayor oferta de capacidad efectiva por el retorno a Suez presiona las tarifas de flete Asia-Europa al alza en el corto plazo de planificación.