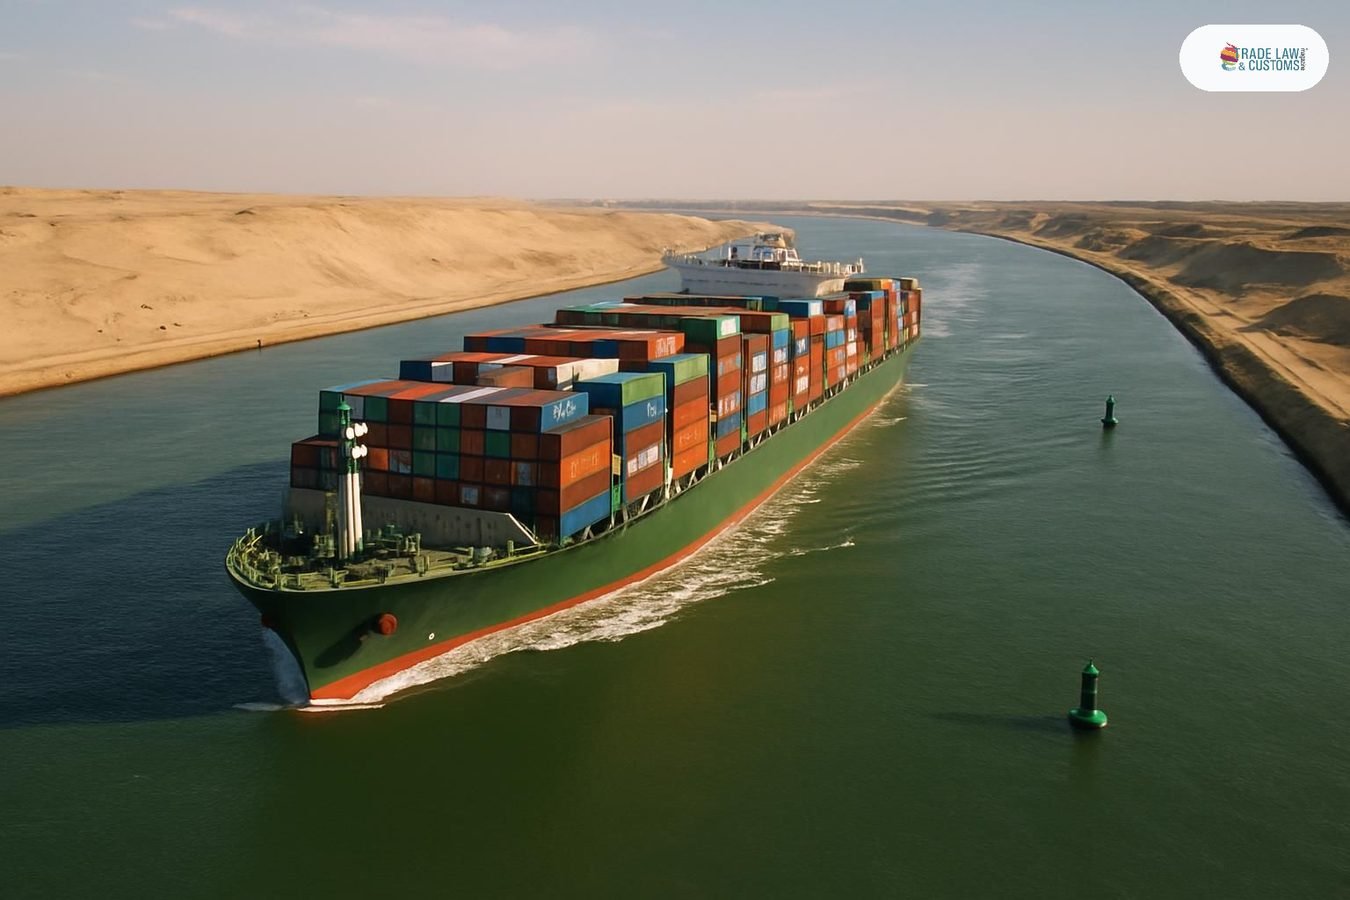
Entre principios de febrero de 2024 y mediados de 2026, la capacidad de portacontenedores que transitó Suez promedió apenas 141,000 TEU semanales, equivalente a 11% de la capacidad registrada en las mismas semanas de 2023. El umbral del 50% se superó a medida que las principales líneas navieras reactivaron servicios: la Alianza Gemini (Maersk y Hapag-Lloyd) anunció el 6 de julio de 2026 el retorno de su servicio AE15/SE3 Asia-Mediterráneo al canal. En las primeras semanas de octubre, 36% del total de la capacidad de portacontenedores enrutada por Suez o el Cabo de Buena Esperanza eligió el canal, frente a un promedio de 8% entre 2024 y mediados de 2026 —aunque aún lejos del 80% registrado antes de los ataques.
BIMCO estima que el desvío por el Cabo de Buena Esperanza incrementó la demanda global de portacontenedores aproximadamente 10%, y que ese excedente se está reduciendo rápidamente conforme el tráfico regresa a Suez. Sin embargo, el retorno al canal ha coincidido con mayor congestión en puertos asiáticos, por lo que el efecto neto sobre la relación oferta-demanda aún no se ha materializado completamente. Analistas de Riviera citan proyecciones de retorno completo a la ruta en el primer trimestre de 2027. La recuperación progresiva de Suez puede implicar reducción de la prima por seguro de guerra —estimada por Drewry en 1.35 millones de dólares por viaje redondo para buques de 24,000 TEU— conforme la percepción de riesgo disminuye.