
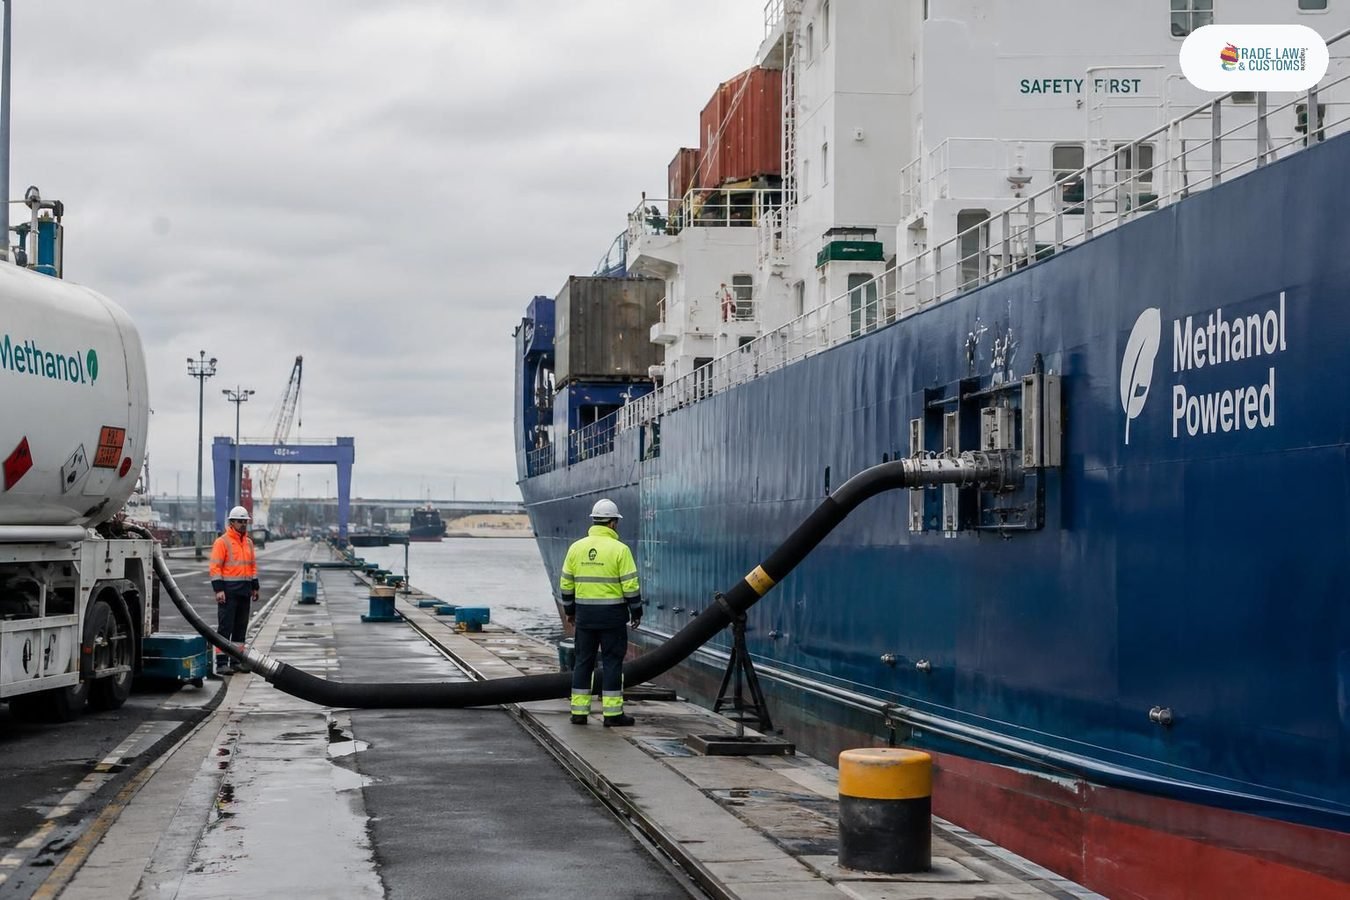
LR identificó que la infraestructura de combustibles alternativos permanece concentrada en un número reducido de hubs navieros, principalmente el norte de Europa, el norte de Asia y Singapur. Para el metanol, disponible en 25 puertos globales, la brecha entre buques en construcción y puntos de abastecimiento ya es significativa; para el amoníaco, la situación es más aguda: un único puerto ha completado operaciones de bunker comerciales, mientras 45 buques se construyen con esa capacidad. El reporte de LR concluye que la elección de combustible y la ruta comercial son ahora inseparables.
La Organización Marítima Internacional (OMI) tiene previsto adoptar su Marco Net Zero en noviembre de 2026, en la reunión del Comité de Protección del Medio Marino (MEPC 85) fijada para el 4 de diciembre, lo que añade urgencia regulatoria a la brecha de infraestructura documentada por LR. Para los armadores que colocan órdenes hoy, garantizar que el combustible estará disponible, a precio competitivo y en las rutas reales del buque es tan importante como el diseño de la propulsión.